Domain webblogging.de kaufen?
Wir ziehen mit dem Projekt
webblogging.de um.
Sind Sie am Kauf der Domain
webblogging.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain webblogging.de kaufen?
Wie können Leser ihre eigenen Beiträge in Zeitungen oder Online-Publikationen veröffentlichen?
Leser können ihre eigenen Beiträge an die Redaktion der Zeitung oder Online-Publikation senden. Oftmals gibt es auf der Website der Publikation eine Rubrik für Leserbriefe oder Gastbeiträge, wo man seine Texte einreichen kann. Es ist wichtig, die jeweiligen Richtlinien und Vorgaben der Publikation zu beachten, um eine Veröffentlichungschance zu erhöhen. **
Ist Software Anlagevermögen?
Ist Software Anlagevermögen? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art der Software und der Verwendung in einem Unternehmen. In der Regel wird Software als immaterielles Anlagevermögen betrachtet, da sie einen langfristigen Nutzen für das Unternehmen bietet. Allerdings muss die Software auch bestimmte Kriterien erfüllen, um als Anlagevermögen bilanziert zu werden, wie z.B. die Identifizierbarkeit, Kontrollierbarkeit und die Wahrscheinlichkeit zukünftiger wirtschaftlicher Vorteile. Letztendlich liegt es an der Unternehmensleitung und den Rechnungslegungsvorschriften, ob Software als Anlagevermögen behandelt wird. **

Ähnliche Suchbegriffe für Anlagevermögen
Top-Angebote
Produkte zum Begriff Anlagevermögen:
-
Flascha:Das Anlagevermögen in der kommu, Fachbücher von Thomas Wagner, Bernd Zirkler, Jonathan Hofmann, Georg FlaschaZiel dieses Buches ist es, den aktuellen Rechtsstand zur kommunalen Rechnungslegung in Bezug auf das Anlagevermögen der Bundesländer Sachsen, Thüringen, Sachsen-Anhalt, Brandenburg, Bayern und Hessen vergleichend zu analysieren. Dabei wird insbesondere auf die Bewertungsrichtlinien für die erstmalige Bewertung in den Eröffnungsbilanzen eingegangen. Der Schwerpunkt liegt auf Vermögensgegenständen, die für den öffentlichen Sektor typisch sind. Hierbei werden erhebliche Unterschiede deutlich herausgearbeitet, die sich durch die unabhängige Entwicklung der kommunalen Doppik infolge der föderalen Struktur in den Bundesländern ergeben haben. Dies soll bilanzanalytische Ansatzpunkte vermitteln.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, Fachbücher von Martin Welker, Carsten WünschViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schreiben, begutachten, veröffentlichen, Fachbücher von Malte Ebner von Eschenbach, Stefan Rundel, Stephanie FreideDas Fachbuch "Schreiben, begutachten, veröffentlichen" bietet eine umfassende Analyse der Praktiken des wissenschaftlichen Publizierens, insbesondere im Bereich der Erwachsenenbildungswissenschaft. Die Autoren, Dr. Malte Ebner von Eschenbach, Stephanie Freide und Stefan Rundel, beleuchten die verschiedenen Selektionsmechanismen, die bei der Erstellung und Veröffentlichung wissenschaftlicher Arbeiten eine Rolle spielen. Dabei wird deutlich, dass die Formulierung von Ideen und die Begutachtung von Manuskripten nicht nur die Qualität der Ergebnisse, sondern auch die Wahrnehmung der Wissenschaftler beeinflussen. Das Buch thematisiert die Herausforderungen und Wertzuschreibungen, die mit der Sichtbarkeit von Publikationen und Zitationen verbunden sind, und bietet wertvolle Einblicke in die Dynamiken des Publizierens. Es richtet sich an alle, die sich mit den komplexen Prozessen der wissenschaftlichen Kommunikation auseinandersetzen möchten.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Aktien Anlagevermögen?
Sind Aktien Anlagevermögen? Ja, Aktien gelten als Anlagevermögen, da sie langfristig dazu dienen, finanzielle Renditen zu erzielen. Sie repräsentieren einen Anteil am Eigenkapital eines Unternehmens und bieten die Möglichkeit, an dessen Erfolg teilzuhaben. Als Anlagevermögen werden sie in der Bilanz eines Unternehmens oder in den persönlichen Finanzen eines Anlegers als langfristige Investition betrachtet. Die Wertentwicklung von Aktien kann je nach Marktlage und Unternehmensperformance variieren, weshalb sie als risikoreiche Anlageform gelten. Es ist wichtig, sich über die Risiken und Chancen von Aktieninvestitionen bewusst zu sein und eine fundierte Anlagestrategie zu entwickeln. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
-
Sind Maschinen Anlagevermögen?
Sind Maschinen Anlagevermögen? Ja, Maschinen gelten als Anlagevermögen, da sie langfristig im Unternehmen genutzt werden, um Einnahmen zu generieren. Sie werden in der Bilanz unter den Sachanlagen ausgewiesen und über mehrere Jahre abgeschrieben. Maschinen sind somit ein wichtiger Bestandteil des Anlagevermögens und tragen zur Wertschöpfung des Unternehmens bei. Die Investition in Maschinen ist daher eine langfristige strategische Entscheidung, die die Produktivität und Effizienz des Unternehmens steigern soll. **
-
Sind Lizenzen Anlagevermögen?
Sind Lizenzen Anlagevermögen? Lizenzen können als immaterielle Vermögenswerte betrachtet werden, da sie nicht physisch existieren, aber einen finanziellen Wert haben. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungen zu erwerben, die langfristige Vorteile bieten können. Daher können Lizenzen als Teil des Anlagevermögens betrachtet werden, da sie langfristig zur Wertschöpfung des Unternehmens beitragen. Es ist wichtig, Lizenzen entsprechend den Rechnungslegungsvorschriften richtig zu bilanzieren und zu bewerten, um ein genaues Bild des Vermögens und der finanziellen Situation des Unternehmens zu erhalten. Letztendlich hängt die Klassifizierung von Lizenzen als Anlagevermögen jedoch von den spezifischen Umständen und der Art der Lizenz ab. **

Sind Autoreifen Anlagevermögen?
Ja, Autoreifen können als Anlagevermögen betrachtet werden, wenn sie für den langfristigen Gebrauch im Unternehmen bestimmt sind. Sie werden in der Regel über mehrere Jahre hinweg genutzt und haben einen materiellen Wert, der im Anlagevermögen des Unternehmens erfasst wird. **
Wann ist etwas Anlagevermögen?
Wann ist etwas Anlagevermögen? Anlagevermögen sind langfristige Vermögenswerte, die dazu bestimmt sind, über einen längeren Zeitraum im Unternehmen genutzt zu werden. Dazu gehören beispielsweise Grundstücke, Gebäude, Maschinen und Fahrzeuge. Diese Vermögenswerte werden nicht für den Verkauf im normalen Geschäftsbetrieb gehalten, sondern dienen der langfristigen Nutzung im Unternehmen. Anlagevermögen wird in der Bilanz ausgewiesen und über mehrere Jahre abgeschrieben, um den Wertverlust aufgrund der Nutzung und des Verschleißes zu berücksichtigen. Unternehmen müssen sorgfältig zwischen Anlagevermögen und Umlaufvermögen unterscheiden, um ihre langfristige Investitionsstrategie zu planen. **
Top-Angebote
Produkte zum Begriff Anlagevermögen:
-
Anlagevermögen, Fachbücher von Michele Schwirkslies, Jean BramburgerDas Anlagevermögen ist ein wesentlicher Bestandteil des Unternehmensvermögens und damit auch Teil der Bilanz des jeweiligen Unternehmens - mit teilweise sehr komplexen Sachverhalten in der Praxis. Dieses Buch bietet einen Leitfaden durch die Bilanzierung, Bewertung und Gestaltung nach handels- und steuerrechtlichen Vorschriften. Die Autorinnen gehen auch darauf ein, welche bilanz- und ergebnispolitischen Gestaltungsalternativen es gibt und ordnen die Thematik auch in die finanzwirtschaftlichen Aspekte und Kennzahlen ein. Darüber hinaus wird das Buch mit zahlreichen Praxisbeispielen und Tipps für den betriebswirtschaftlichen und/oder steuerlichen Ausweis ergänzt. Der Buchaufbau erfolgt systematisch nach dem in der Praxis bekannten Bilanzgliederungsschema. Inhalte: Abgrenzung Anlagevermögen, Bilanzierung, Bewertung und Gestaltungsmöglichkeiten, das Anlagevermögen im Anhang, finanzwirtschaftliche Aspekte, Möglichkeiten der steuerlichen Wahlrechte.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flascha:Das Anlagevermögen in der kommu, Fachbücher von Thomas Wagner, Bernd Zirkler, Jonathan Hofmann, Georg FlaschaZiel dieses Buches ist es, den aktuellen Rechtsstand zur kommunalen Rechnungslegung in Bezug auf das Anlagevermögen der Bundesländer Sachsen, Thüringen, Sachsen-Anhalt, Brandenburg, Bayern und Hessen vergleichend zu analysieren. Dabei wird insbesondere auf die Bewertungsrichtlinien für die erstmalige Bewertung in den Eröffnungsbilanzen eingegangen. Der Schwerpunkt liegt auf Vermögensgegenständen, die für den öffentlichen Sektor typisch sind. Hierbei werden erhebliche Unterschiede deutlich herausgearbeitet, die sich durch die unabhängige Entwicklung der kommunalen Doppik infolge der föderalen Struktur in den Bundesländern ergeben haben. Dies soll bilanzanalytische Ansatzpunkte vermitteln.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, Fachbücher von Martin Welker, Carsten WünschViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Leser ihre eigenen Beiträge in Zeitungen oder Online-Publikationen veröffentlichen?
Leser können ihre eigenen Beiträge an die Redaktion der Zeitung oder Online-Publikation senden. Oftmals gibt es auf der Website der Publikation eine Rubrik für Leserbriefe oder Gastbeiträge, wo man seine Texte einreichen kann. Es ist wichtig, die jeweiligen Richtlinien und Vorgaben der Publikation zu beachten, um eine Veröffentlichungschance zu erhöhen. **
-
Ist Software Anlagevermögen?
Ist Software Anlagevermögen? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art der Software und der Verwendung in einem Unternehmen. In der Regel wird Software als immaterielles Anlagevermögen betrachtet, da sie einen langfristigen Nutzen für das Unternehmen bietet. Allerdings muss die Software auch bestimmte Kriterien erfüllen, um als Anlagevermögen bilanziert zu werden, wie z.B. die Identifizierbarkeit, Kontrollierbarkeit und die Wahrscheinlichkeit zukünftiger wirtschaftlicher Vorteile. Letztendlich liegt es an der Unternehmensleitung und den Rechnungslegungsvorschriften, ob Software als Anlagevermögen behandelt wird. **
-
Sind Aktien Anlagevermögen?
Sind Aktien Anlagevermögen? Ja, Aktien gelten als Anlagevermögen, da sie langfristig dazu dienen, finanzielle Renditen zu erzielen. Sie repräsentieren einen Anteil am Eigenkapital eines Unternehmens und bieten die Möglichkeit, an dessen Erfolg teilzuhaben. Als Anlagevermögen werden sie in der Bilanz eines Unternehmens oder in den persönlichen Finanzen eines Anlegers als langfristige Investition betrachtet. Die Wertentwicklung von Aktien kann je nach Marktlage und Unternehmensperformance variieren, weshalb sie als risikoreiche Anlageform gelten. Es ist wichtig, sich über die Risiken und Chancen von Aktieninvestitionen bewusst zu sein und eine fundierte Anlagestrategie zu entwickeln. **
-
Sind Beteiligungen Anlagevermögen?
Sind Beteiligungen Anlagevermögen? Ja, Beteiligungen gelten als Anlagevermögen, da sie langfristig gehalten werden und dazu dienen, langfristige Erträge zu erzielen. Sie werden in der Bilanz unter den langfristigen Vermögenswerten ausgewiesen. Beteiligungen können sowohl strategische als auch finanzielle Zwecke haben und werden in der Regel nicht für den kurzfristigen Handel gehalten. Die Bewertung von Beteiligungen erfolgt in der Regel zum beizulegenden Zeitwert oder Anschaffungskosten abzüglich Abschreibungen. **
Ähnliche Suchbegriffe für Anlagevermögen
-
Schreiben, begutachten, veröffentlichen, Fachbücher von Malte Ebner von Eschenbach, Stefan Rundel, Stephanie FreideDas Fachbuch "Schreiben, begutachten, veröffentlichen" bietet eine umfassende Analyse der Praktiken des wissenschaftlichen Publizierens, insbesondere im Bereich der Erwachsenenbildungswissenschaft. Die Autoren, Dr. Malte Ebner von Eschenbach, Stephanie Freide und Stefan Rundel, beleuchten die verschiedenen Selektionsmechanismen, die bei der Erstellung und Veröffentlichung wissenschaftlicher Arbeiten eine Rolle spielen. Dabei wird deutlich, dass die Formulierung von Ideen und die Begutachtung von Manuskripten nicht nur die Qualität der Ergebnisse, sondern auch die Wahrnehmung der Wissenschaftler beeinflussen. Das Buch thematisiert die Herausforderungen und Wertzuschreibungen, die mit der Sichtbarkeit von Publikationen und Zitationen verbunden sind, und bietet wertvolle Einblicke in die Dynamiken des Publizierens. Es richtet sich an alle, die sich mit den komplexen Prozessen der wissenschaftlichen Kommunikation auseinandersetzen möchten.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
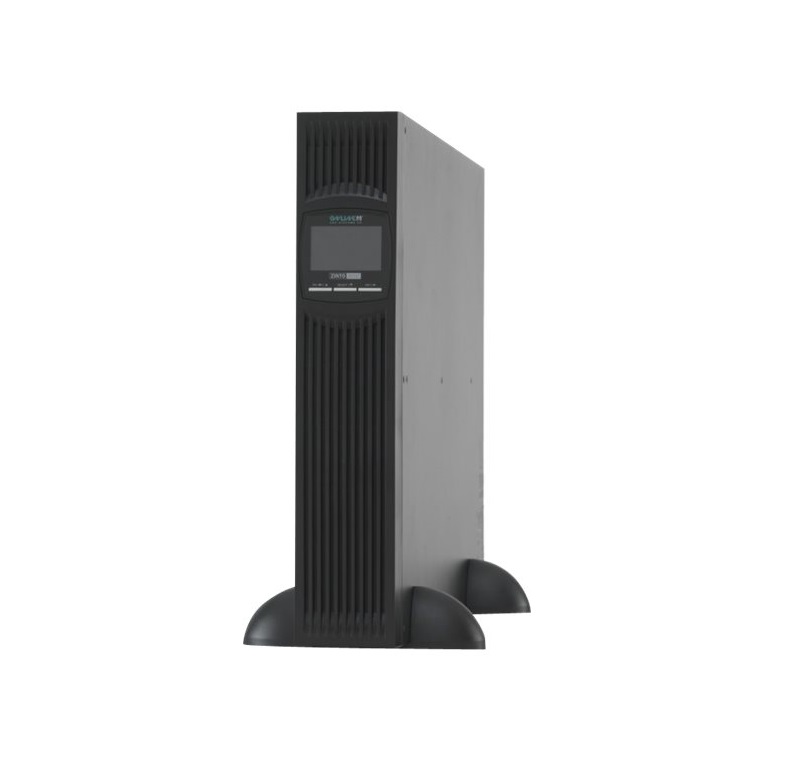
ONLINE USV ZINTO 3000 Online (Z3000)Produktbeschreibung: Online USV ZINTO A 3000 - USV - 2700 Watt - 3000 VA, Gerätetyp: USV - in Rack montierbar/extern, Rack-Größe: 2U, Gewicht: 29,3 kg, Eingangsspannung: Wechselstrom 230 V, Ausgangsspannung: Wechselstrom 208/220/230/240 V ± 3%, Leistungskapazität: 2700 Watt / 3000 VA, Eingangsanschlüsse: 1 x Strom IEC 60320 C20, Ausgabeanschlussstellen: 8 x power IEC 60320 C13 1 x Strom IEC 60320 C19, Anz. Batterien: 6 (installiert) / 6 (unterstützt), Netzwerk: RS-232, USB, Zubehör im Lieferumfang: Vertikales Gestell, Abmessungen (Breite x Tiefe x Höhe): 8,8 cm x 63,2 cm x 43,8 cm1228,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bramburger-Schwirkslies, Jean: AnlagevermögenAnlagevermögen , Bilanzierung, Bewertung, Gestaltung , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20230517, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bramburger, Jean~Schwirkslies, Michele, Seitenzahl/Blattzahl: 180, Keyword: Abschreibungen; Aktiva; Anhang; Anlagenbuchhaltung; Anlagevermögen; Anzahlungen; Auswahlpflicht; Auswahlverbot; Auswahlwahlrecht; Bewertung; Bilanz; Bilanzierung; Finanzanlagen; Finanzlage,; Firmenwert; Geschäftswert; Gestaltungsmöglichkeiten; Grundstücke; Handelsrecht; Inventarverzeichnis; Jahresabschluss; Jahresabschlussanalyse; Kennzahlen; Sachanlagen; Sonderabschreibungen; Steuerrecht; Vermögensgegenstände; Vermögenslage, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Betriebswirtschaft - Betriebswirtschaftslehre~Rechnungslegung~Finanzierung, Fachkategorie: Betriebswirtschaftslehre, allgemein~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensfinanzierung, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Bewertung (Finanzen), Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 227, Breite: 171, Höhe: 15, Gewicht: 380, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5561049,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Maschinen Anlagevermögen?
Sind Maschinen Anlagevermögen? Ja, Maschinen gelten als Anlagevermögen, da sie langfristig im Unternehmen genutzt werden, um Einnahmen zu generieren. Sie werden in der Bilanz unter den Sachanlagen ausgewiesen und über mehrere Jahre abgeschrieben. Maschinen sind somit ein wichtiger Bestandteil des Anlagevermögens und tragen zur Wertschöpfung des Unternehmens bei. Die Investition in Maschinen ist daher eine langfristige strategische Entscheidung, die die Produktivität und Effizienz des Unternehmens steigern soll. **
-
Sind Lizenzen Anlagevermögen?
Sind Lizenzen Anlagevermögen? Lizenzen können als immaterielle Vermögenswerte betrachtet werden, da sie nicht physisch existieren, aber einen finanziellen Wert haben. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungen zu erwerben, die langfristige Vorteile bieten können. Daher können Lizenzen als Teil des Anlagevermögens betrachtet werden, da sie langfristig zur Wertschöpfung des Unternehmens beitragen. Es ist wichtig, Lizenzen entsprechend den Rechnungslegungsvorschriften richtig zu bilanzieren und zu bewerten, um ein genaues Bild des Vermögens und der finanziellen Situation des Unternehmens zu erhalten. Letztendlich hängt die Klassifizierung von Lizenzen als Anlagevermögen jedoch von den spezifischen Umständen und der Art der Lizenz ab. **
-
Sind Autoreifen Anlagevermögen?
Ja, Autoreifen können als Anlagevermögen betrachtet werden, wenn sie für den langfristigen Gebrauch im Unternehmen bestimmt sind. Sie werden in der Regel über mehrere Jahre hinweg genutzt und haben einen materiellen Wert, der im Anlagevermögen des Unternehmens erfasst wird. **
-
Wann ist etwas Anlagevermögen?
Wann ist etwas Anlagevermögen? Anlagevermögen sind langfristige Vermögenswerte, die dazu bestimmt sind, über einen längeren Zeitraum im Unternehmen genutzt zu werden. Dazu gehören beispielsweise Grundstücke, Gebäude, Maschinen und Fahrzeuge. Diese Vermögenswerte werden nicht für den Verkauf im normalen Geschäftsbetrieb gehalten, sondern dienen der langfristigen Nutzung im Unternehmen. Anlagevermögen wird in der Bilanz ausgewiesen und über mehrere Jahre abgeschrieben, um den Wertverlust aufgrund der Nutzung und des Verschleißes zu berücksichtigen. Unternehmen müssen sorgfältig zwischen Anlagevermögen und Umlaufvermögen unterscheiden, um ihre langfristige Investitionsstrategie zu planen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.